Przegląd informacji
ze świata FMCG
ze świata FMCG
Polska Rada Obiektów Handlowych opublikowała raport podsumowujący sytuację na rynku w I połowie 2026 r. Potwierdza on, że polski rynek nowoczesnej powierzchni handlowej wchodzi w fazę stabilnego, ale wielowymiarowego rozwoju. Trendy obserwowane w poprzednich latach nie tylko utrzymują się, lecz także wyraźnie się wzmacniają – zarówno w zakresie podaży, jak i zachowań konsumentów.
Parki handlowe zdecydowanie dominują wśród nowych obiektów
Podobnie jak w poprzednich półroczach największy wpływ na strukturę nowej podaży miały parki handlowe. W pierwszej połowie 2026 r. odpowiadały one aż za 92% nowo otwartej GLA (powierzchni najmu brutto), co potwierdza ich kluczową rolę w rozwoju nowoczesnego handlu. Obiekty te powstawały przede wszystkim w miastach poniżej 100 tys. mieszkańców oraz w tzw. obwarzankach największych aglomeracji, czyli tam, gdzie konsumenci oczekują szybkiego dostępu do usług i zakupów w formacie wygodnym, lokalnym i efektywnym.
W sumie na rynek trafiło 196 650 m² GLA, co oznacza wzrost o ponad 48% względem pierwszej połowy 2025 r. To jeden z najwyższych wyników ostatnich lat, potwierdzający rosnące znaczenie sektora retail w strukturze inwestycji komercyjnych.
Wzrost podaży idzie w parze z wyraźnym ożywieniem na rynku inwestycyjnym. Wolumen transakcji w sektorze nieruchomości komercyjnych osiągnął poziom zbliżony do najlepszych wyników z ostatniej dekady, a największy udział w tym wolumenie miał właśnie sektor handlowy. To sygnał, że obiekty retail — szczególnie parki handlowe i projekty typu convenience — pozostają atrakcyjną klasą aktywów dla inwestorów krajowych i zagranicznych.
Trwa budowa kolejnych obiektów
Na koniec czerwca 2026 r. w budowie pozostaje blisko 558 tys. m² nowoczesnej powierzchni handlowej z planowanym otwarciem w latach 2026–2028. Spośród budowanych obiektów większość to nowe projekty (36 parków handlowych i jedno centrum handlowe). Znacząca jest też ilość rozbudów (13 projektów), a wraz z dojrzewaniem rynku właściciele starszych obiektów poddają je przebudowom – pięć nowych projektów powstaje w tej formule.
Podobnie jak przy nowych otwarciach, większość powierzchni w budowie powstaje w miastach poniżej 100 tys. mieszkańców – 61%, a 25% w największych aglomeracjach.
Rośnie odwiedzalność i obroty obiektów handlowych
Wyniki odwiedzalności oraz obrotów w obiektach handlowych potwierdzają stabilną kondycję rynku. Wskaźnik wizyt na m² wzrósł o 0,6%, a obroty na m² o 2,2%.
Transformacja funkcji obiektów handlowych
Raport potwierdził też ewolucję roli obiektów handlowych od miejsc skoncentrowanych na zakupach do wielofunkcyjnych przestrzeni spędzania wolnego czasu. Eksperci podkreślają rosnące znaczenie gastronomii, rozrywki i wydarzeń jako narzędzi wydłużających czas pobytu klientów, budujących lojalność oraz wzmacniających pozycję obiektów w lokalnych społecznościach. To właśnie te elementy – obok jakości oferty, dostępności usług i efektywnego zarządzania – będą w kolejnych kwartałach kluczowymi czynnikami budowania przewagi konkurencyjnej obiektów.
Oprac. Zenon Kubiak
Źródło: „Rynek obiektów handlowych w Polsce. Raport za I połowę 2026 roku”
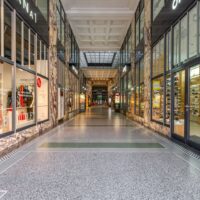
Fot. Miloš Steklý/pexels.com